Видали матеріал у виробництво - ще не означає, що його весь використали
У простій схемі можна взяти норму матеріалу, помножити її на кількість готової продукції і одразу списати результат.
Але реальне виробництво часто складніше.
Частину матеріалу могли видати, але не використати. Могла виникнути додаткова витрата. Частина могла стати браком. Невикористаний залишок могли повернути на склад. Фактичний випуск міг відрізнятися від запланованого.
Якщо всі ці випадки звести до одного автоматичного списання за нормою, система покаже красиву цифру, але не обов’язково реальність.
Тому я б окремо бачила план, фізичний рух матеріалу і фактичне споживання.
Які кількості я б не змішувала
Для одного виробничого замовлення матеріал може одночасно мати кілька різних значень.
Планова потреба
Скільки матеріалу очікуємо використати відповідно до плану, рецептури, специфікації або іншого правила.
Зарезервовано
Яку кількість уже закріплено за виробничою потребою і не слід обіцяти іншій операції.
Видано у виробництво
Скільки матеріалу фізично залишило склад і передано для виконання роботи.
Фактично використано
Яка кількість реально стала частиною виробничого процесу або була спожита ним.
Повернено
Що було видано, але не використано і фізично повернулося до доступного складського залишку.
Відхилення
Різниця між очікуваним і фактичним використанням, яку потрібно бачити, а не приховувати ручним вирівнюванням.
Як я б побудувала рух матеріалів у виробництві
Конкретний момент фактичного списання залежить від підприємства. Але я б не змішувала планування, складську видачу та підтверджене споживання.
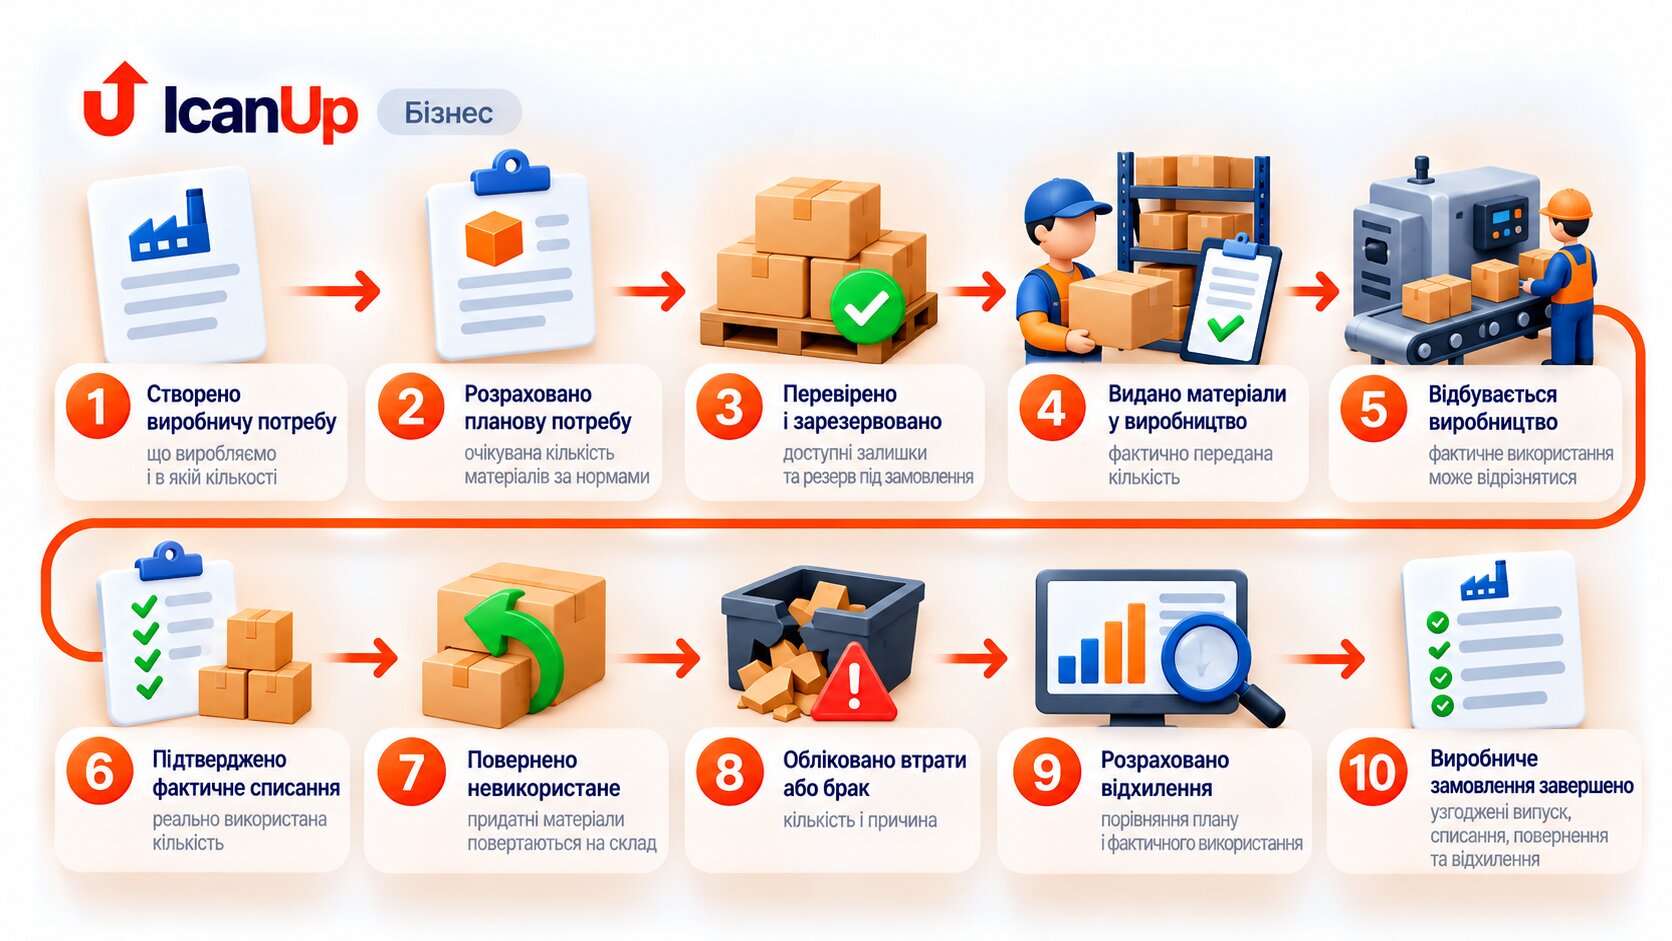
Створено виробничу потребу
Зрозуміло, що плануємо виробити, у якій кількості і які матеріали для цього очікуються.
Розраховано планову потребу
Система визначає очікувану кількість матеріалів за чинними правилами виробництва.
Матеріали перевірено та зарезервовано
Потреба порівнюється з доступним залишком, а необхідна кількість може бути закріплена за виробничим замовленням.
Матеріали фактично видано
Склад фіксує, що саме, у якій кількості та для якого виробничого замовлення було передано.
Виробництво виконується
Фактичне споживання може відповідати плану або відрізнятися від нього.
Фактичне використання підтверджено
Фіксується реальна кількість матеріалу, яка була спожита в межах виробничої операції.
Невикористане повернено
Матеріал, який фізично залишився і придатний для подальшого використання, повертається у відповідний складський стан.
Брак або інша втрата зафіксовані
Кількість, яка не стала готовою продукцією і не повернулася як придатний матеріал, має окрему причину та результат.
Відхилення розраховано
Планова та фактична витрата порівнюються, щоб відхилення залишалося видимим.
Виробниче замовлення завершено
Фактичний випуск, спожиті матеріали, повернення та відхилення узгоджені між собою.
| Показник | Кількість | Що це означає |
|---|---|---|
| Планова потреба | 100 кг | Очікували використати для запланованого випуску |
| Видано у виробництво | 105 кг | Фізично передали більше плану |
| Фактично використано | 101 кг | Реально спожито у виробництві |
| Повернено на склад | 3 кг | Матеріал залишився придатним |
| Втрати / брак | 1 кг | Має окрему причину |
| Відхилення від плану | +1 кг споживання | Потрібно бачити та за потреби аналізувати |
Додаткова витрата також не повинна автоматично означати проблему або помилку працівника.
Причини можуть бути різними: особливість конкретної партії сировини, переналаштування обладнання, нестандартний виріб, технологічна втрата, виправлення дефекту або помилка.
Для мене важливо інше: якщо план був 100 кг, а використали 108 кг, різниця не повинна просто розчинитися в новому залишку.
Її варто зафіксувати, а вже бізнес вирішує, які відхилення нормальні, які потребують пояснення і які повинні привертати увагу керівника.
Не все, що не стало готовою продукцією, має однаковий результат
Після виробництва залишки матеріалу можуть мати різну подальшу долю.
Невикористаний матеріал
Фізично залишився придатним і може повернутися до доступного складського залишку.
Технологічна втрата
Передбачена або допустима частина процесу, яку варто бачити окремо від корисного споживання.
Брак
Матеріал був використаний, але результат не відповідає очікуваному і потребує окремого обліку причини.
Повторне використання
Деякі залишки або відходи можуть мати подальшу цінність і переходити в інший контрольований стан.
Керівнику виробництва я б не показувала лише загальну суму списаного матеріалу.
Набагато корисніше бачити, де фактична витрата систематично перевищує план, де багато повернень, які матеріали найчастіше потребують додаткової видачі, де виникає брак і які виробничі замовлення мають незвичні відхилення.
Одна велика цифра "списано за місяць" не пояснює, де саме виникла проблема або можливість покращення.
Відхилення стає корисним лише тоді, коли його можна пов’язати з конкретним процесом.
Коротко про списання матеріалів у виробництві
Головний принцип - планова потреба, фізична видача і фактичне споживання не повинні автоматично вважатися одним і тим самим.
Чи можна списувати матеріали автоматично за нормою?
Чи означає видача зі складу, що матеріал уже списаний?
Що робити з невикористаним матеріалом?
Що робити з перевитратою?
Чи потрібно пояснювати кожне відхилення?
З чого почати перевірку поточного процесу?
Як я б побудувала цей процес
У цій серії я розбираю реальні бізнес-процеси і відділяю план від фактичних операцій, щоб відхилення були джерелом інформації, а не причиною ручного виправлення даних.
У вашому виробництві матеріали теж доводиться "підганяти" після завершення зміни?
Візьміть кілька виробничих замовлень і порівняйте чотири речі: скільки матеріалу планували, скільки фактично видали, скільки реально використали і що повернули. Якщо після цього залишок доводиться виправляти вручну, процес уже варто розібрати.