Повернення товару - це не просто рух назад
Продаж зазвичай має зрозумілий напрям: замовлення, оплата, склад, відвантаження.
Повернення складніше, тому що воно торкається одразу кількох станів.
Клієнт може заявити про повернення, але товар ще фізично не приїхав. Може повернути лише частину замовлення. Товар може бути цілим, пошкодженим або непридатним для повторного продажу. Гроші могли бути сплачені повністю, частково або через інший канал. Документи вже могли потрапити в бухгалтерський облік.
Якщо кожен підрозділ виправляє свою частину окремо, дуже легко отримати ситуацію, де склад уже збільшив залишок, бухгалтерія ще не зробила коригування, а менеджер уже пообіцяв клієнту повернення грошей.
Що я б зафіксувала ще до фізичного повернення
Повернення повинно мати власний контекст, а не починатися з прохання "поставте товар назад на склад".
До якого продажу належить товар
Замовлення, документ або інший зв’язок, який показує, коли і на яких умовах товар був переданий клієнту.
Що саме повертається
Конкретна позиція, кількість і, якщо потрібно, серійний номер, партія або інша ідентифікація.
Чому повертається
Причина може впливати на подальше рішення: помилка комплектації, пошкодження, відмова клієнта або інша ситуація.
Що очікуємо отримати
Заявлена кількість і очікуваний стан ще не є фактом. Вони лише описують майбутнє повернення.
Що очікує клієнт
Повернення коштів, заміну товару, зарахування суми в інше замовлення або інший погоджений результат.
Хто відповідає за рішення
Має бути зрозуміло, хто може погодити виняток, зміну суми або інший нестандартний сценарій.
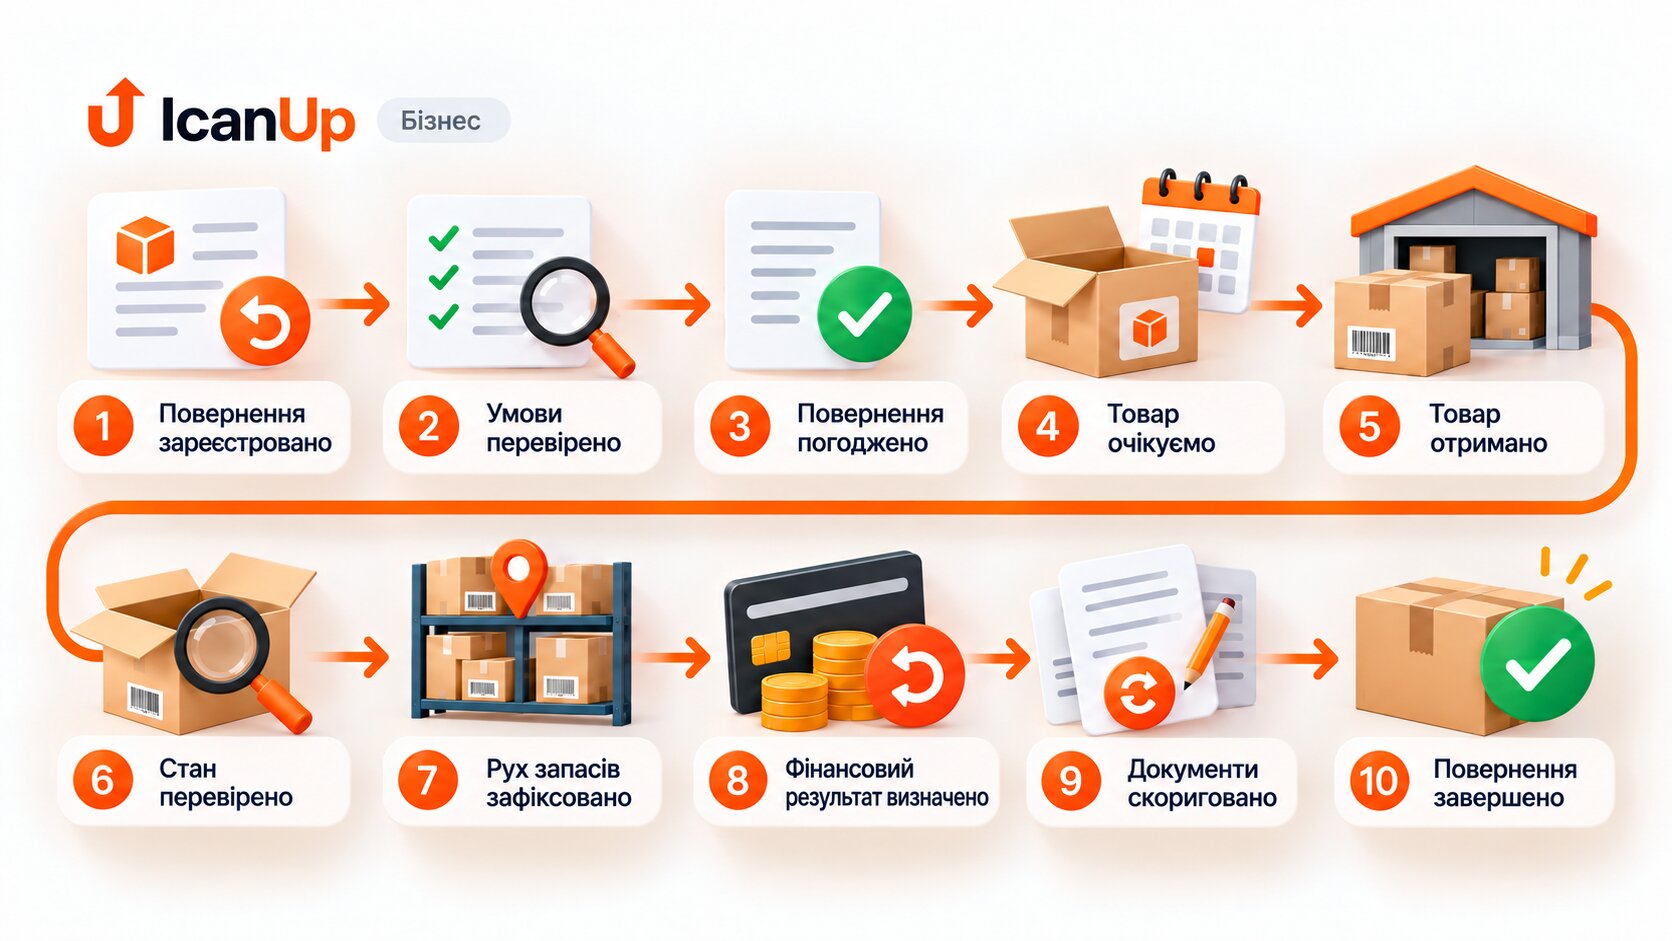
Як я б побудувала основний процес повернення
Я б чітко розділяла намір клієнта повернути товар, фактичне отримання товару і фінансовий результат.
Повернення зареєстровано
Фіксуємо клієнта, початковий продаж, позиції, кількість, причину та очікуваний результат.
Право та умови перевірено
Перевіряємо правила компанії, попередній продаж, строки, кількість та інші умови, які впливають на сценарій.
Повернення погоджено або відхилено
Рішення стає частиною процесу. Якщо потрібен виняток, фіксується відповідальна людина.
Очікуємо товар
Погоджене повернення ще не змінює фактичний залишок. Система лише знає, що товар очікується назад.
Склад прийняв товар
Фіксується фактична кількість і сам факт фізичного отримання.
Стан товару перевірено
Визначається, чи можна повернути позицію в доступний залишок, чи вона потребує окремого зберігання, ремонту, списання або іншого рішення.
Складський рух виконано
Залишок змінюється відповідно до фактичної кількості та прийнятого рішення щодо стану товару.
Фінансовий результат визначено
Підтверджується сума повернення, заміна, зарахування або інший погоджений результат.
Документи скориговано
Необхідні бухгалтерські та внутрішні документи формуються на основі фактичного повернення, а не окремого ручного введення.
Повернення завершено
Товар, гроші, документи і клієнтський результат мають узгоджений фінальний стан.
| Що заявлено | Що фактично отримано | Що має статися |
|---|---|---|
| 5 одиниць | 5 придатних | 5 можна повернути в доступний залишок |
| 5 одиниць | 4 одиниці | Повернення обробляється за фактичними 4, різниця залишається відкритою |
| 5 одиниць | 5, одна пошкоджена | 4 у доступний залишок, 1 в окремий стан |
| 1 одиниця | Інша позиція | Не збільшувати залишок очікуваного товару |
| 2 одиниці | Ще не отримано | Не змінювати фізичний залишок |
Я б не робила правило "повернення = повернути на склад".
Після приймання одна позиція може повернутися у продаж. Інша може потребувати перевірки. Пошкоджений товар може перейти в окремий стан. Помилково відвантажену позицію можна прийняти назад, а клієнту відправити правильну. У деяких випадках товар узагалі не повертається фізично, але фінансове коригування все одно потрібне.
Тому сам факт повернення і подальша доля товару - це різні речі.
Склад повинен фіксувати те, що реально отримав, а не те, що хтось очікував отримати.
Найважливіші питання я б ставила не про стандартне повернення, а про винятки.
Що робити, якщо клієнт заявив 5 одиниць, а повернув 4? Якщо товар пошкоджений? Якщо минув звичайний строк повернення, але менеджер погодив виняток? Якщо потрібно повернути тільки частину суми? Якщо клієнт хоче заміну, а не гроші? Якщо одна позиція з комплекту відсутня?
Якщо такі випадки трапляються регулярно, їх краще не вирішувати шляхом ручного редагування залишків і документів.
Вони повинні мати свої зрозумілі рішення всередині процесу.
Коротко про повернення товару
Головний принцип - не змішувати заявлене повернення з фактичним отриманням і фінансовим результатом.
Чи потрібно збільшувати залишок одразу після погодження повернення?
Що робити, якщо товар повернувся пошкодженим?
Чи може сума повернення відрізнятися від початкової вартості товару?
Що робити з частковим поверненням?
Чи обов’язково повернення коштів чекати до фізичного отримання товару?
З чого почати покращення процесу повернення?
Як я б побудувала цей процес
У цій серії я беру реальний бізнес-процес і розкладаю його на факти, рішення, відповідальність та винятки, щоб показати, де система може прибрати ручне виправлення даних.
Повернення у вашому бізнесі теж означає ручне виправлення кількох систем?
Почати можна з одного реального випадку: що заявив клієнт, що фактично отримав склад, хто прийняв рішення, як змінився залишок і звідки бухгалтерія дізналася потрібну суму. Уже цей шлях часто показує, де процес розривається.